投資に関する書籍は数多く出版されていますが、その大半は「どうやって資産を増やすか」という資産形成に関するものです。
一方、長年の投資によって一定の資産を築いた人にとって、それと同じくらい重要なのが「築いた資産をどう使っていくか」という問題です。
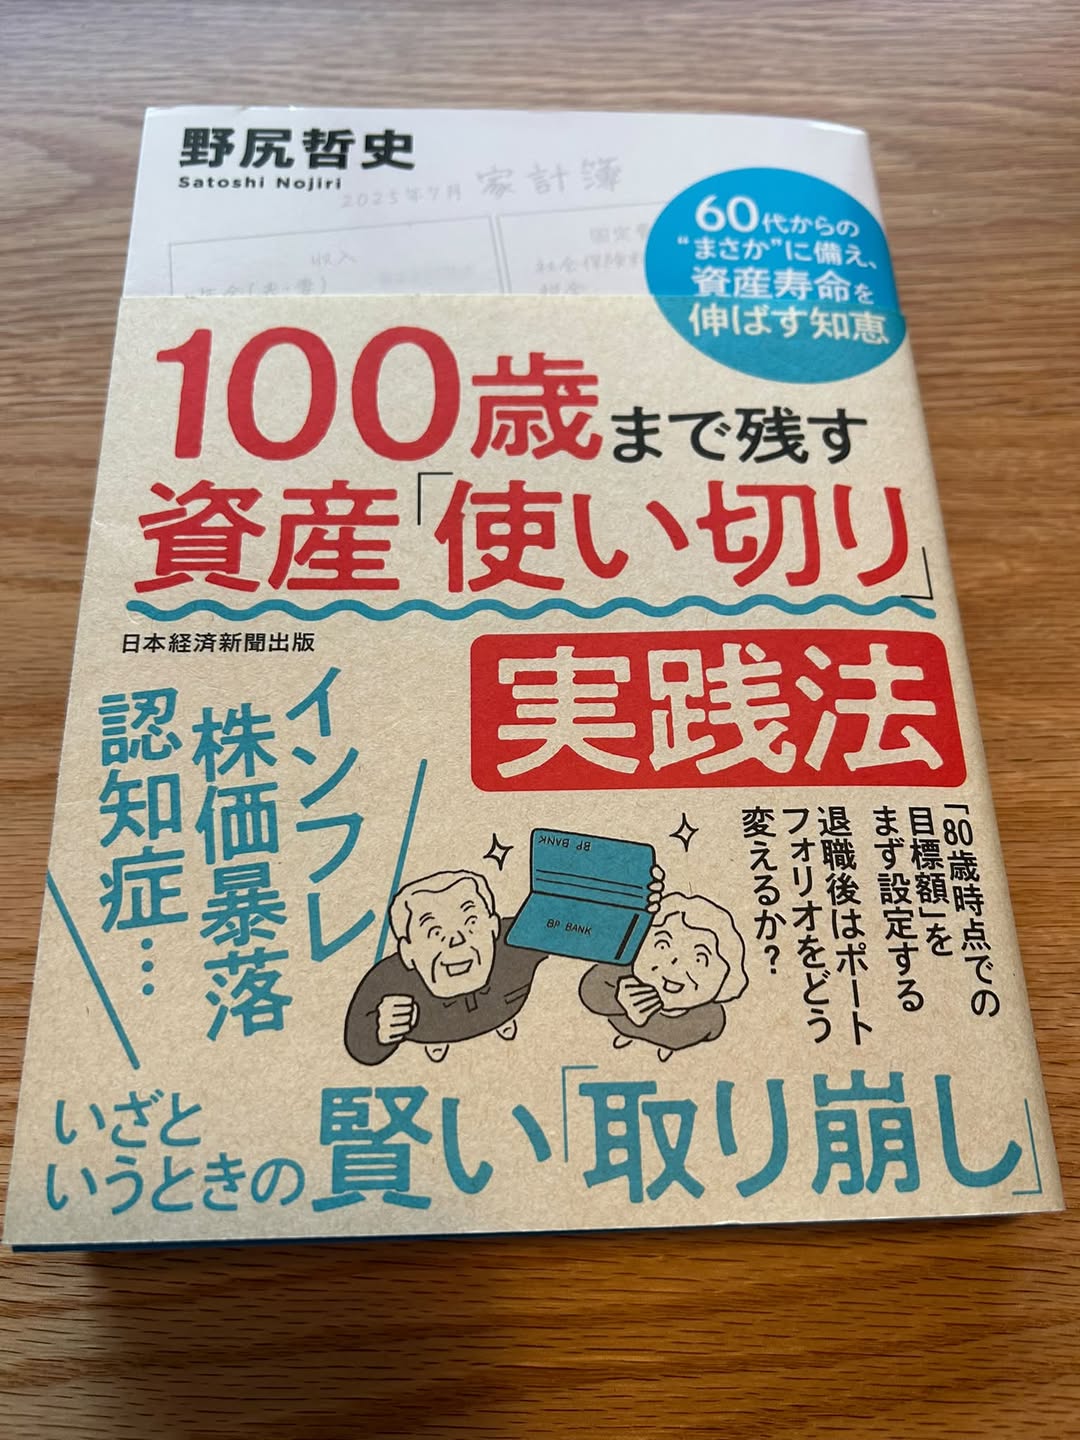
今回紹介するのは、野尻哲史氏の『100歳まで残す 資産「使い切り」実践法』(日本経済新聞出版、2025年6月刊)です。
実は、同じ著者・出版社から2023年に『60代からの資産「使い切り」法』という本が出版されており、こちらは以前に読了しています。
タイトルもよく似ているため、今回の新著は単なる改訂版なのか、それとも新たな知見が加えられているのか、気になるところでした。
結論から言えば、前著の基本的な考え方を引き継ぎながら、資産を取り崩す際に直面する現実的な課題に踏み込んだ、実践編とも言える内容でした。
今回は、この2冊の違いを中心に紹介します。
まず、前著と新著の位置づけを整理する
最初に、それぞれの書籍の基本情報を確認しておきます。
前著(2023年刊)
『60代からの資産「使い切り」法――今ある資産の寿命を伸ばす賢い「取り崩し」の技術』
新著(2025年刊)
『100歳まで残す 資産「使い切り」実践法――60代からの“まさか”に備え、資産寿命を伸ばす知恵』
両書に共通するのは、退職後も資産運用を続けながら、計画的に資産を取り崩して生活するという考え方です。
ただし、重点の置き方には違いがあります。
前著は、資産形成を終えた人が、なぜ、どのように資産を取り崩すべきなのかという基本的な考え方を説明する内容でした。
これに対して新著は、その考え方を実際に実行する際、どのような問題が生じ、それにどう対処すべきかを掘り下げています。
つまり、
前著は「資産取り崩しの基本理論」、新著は「資産取り崩しの実践とリスク対応」
という整理ができるでしょう。
両書の目次を比較してみる
まず、前著の章構成を振り返ります。
前著『60代からの資産「使い切り」法』の目次
- 序章 資産形成を終えた人に
- 第1章 「資産活用」世代の実態
- 第2章 リタイアメント・インカムとは?
- 第3章 「毎月10万円の引き出し」はなぜキケンなのか
- 第4章 引き出しは「率」で考える
- 第5章 保有する資産全体のなかで取り崩しを考える
- 第6章 資産活用層は新NISAをどう使う?
- 第7章 生活スタイルと資産活用
- 第8章 資産活用層の社会貢献
前著では、特に第3章から第5章にかけて、資産の取り崩し方に関する基本的な考え方が詳しく説明されています。
例えば、毎月一定額を取り崩す「定額取り崩し」には、相場の下落時に多くの資産を売却してしまうという問題があります。
これに対して、資産残高に応じて一定割合を取り崩す「定率取り崩し」であれば、資産の減少に合わせて引き出し額も減るため、資産寿命を延ばす効果が期待できます。
これは前著の重要なメッセージでした。
新著『100歳まで残す 資産「使い切り」実践法』の目次
新著は全12章で構成されています。
- 第1章 どうすれば安心にお金を使えるのか?――資産の「取り崩し」法の基本
- 第2章 取り崩しの課題①70代をどう迎えるか?
- 第3章 取り崩しの課題②資産が減っても「怖い」と思わないために
- 第4章 取り崩しの課題③引出率は4%くらいでいいのか
- 第5章 取り崩しの課題④金融機関の引き出しシステムを上手に使う
- 第6章 取り崩しの課題⑤退職後のポートフォリオの組み方
- 第7章 取り崩しの課題⑥新NISAを退職後にうまく使うために
- 第8章 取り崩しの課題⑦インフレ期に資産をどう取り崩すか?
- 第9章 取り崩しの課題⑧相場急落時の上手な引き出し方
- 第10章 取り崩しの課題⑨もしも認知症になったら資産の取り崩しはどうなる?
- 第11章 取り崩しの課題⑩それでもアドバイザーは必要
- 第12章 「お金を使い切る」という勇気――使ってこそ意味がある退職後の資産
こうして比較すると、両書の違いが明確になります。
前著では「取り崩し」という考え方そのものを理解することに重点が置かれていました。
一方、新著では第2章から第11章まで、実際の資産取り崩しに伴う10の課題を取り上げています。
特にインフレ、相場急落、認知症といった問題は、長い老後を考えるうえで無視できないテーマです。
新著で特に注目したい5つのポイント
① 資産が減ることへの心理的な抵抗
個人的に興味深いのが、第3章の「資産が減っても『怖い』と思わないために」です。
長年にわたって資産形成に取り組んできた人ほど、資産額が減ることに抵抗を感じやすいのではないでしょうか。
例えば、1億円の資産を築いた人が、退職後に9000万円、8000万円と資産を減らしていくことを、頭では理解できても、感情的には受け入れられないという問題です。
しかし、資産は本来、人生を豊かにするための手段です。
資産形成期には資産額の増加を成功と考えていた人も、資産活用期には評価基準を変える必要があります。
資産が減ったから失敗なのではなく、計画した範囲で資産を使い、充実した生活を送れたなら、それは成功と言えるのではないでしょうか。
これは単なる資産運用の技術ではなく、お金に対する考え方そのものの転換だと思います。
② 4%ルールをどう考えるか
第4章では、引出率を4%程度とすることの妥当性が取り上げられています。
FIREを目指す人にとって、いわゆる「4%ルール」は非常に有名です。
しかし、米国の過去の市場データなどを背景とした考え方を、そのまま日本の退職者に当てはめてよいのかという問題があります。
また、毎年当初資産の4%相当額を取り崩す方法と、その時点の資産残高の4%を取り崩す方法では、意味が大きく異なります。
後者の場合、資産残高が減れば取り崩し額も減るため、資産枯渇リスクを抑えやすい一方、生活費を安定的に確保できるとは限りません。
実際の取り崩しを考える際には、単純な数字だけでなく、年金収入や生活費、運用資産の構成なども考慮する必要があります。
③ 退職後のポートフォリオと相場急落への対応
第6章と第9章も、投資経験の長い人にとって重要なテーマです。
資産形成期であれば、相場が急落しても、長期的な回復を待つという対応が可能です。
しかし、退職後は生活費を確保するため、相場が低迷している局面でも資産を売却しなければならない場合があります。
特に問題となるのが、退職直後の相場急落です。
資産運用の平均リターンが同じでも、運用開始直後に大きな損失を被ると、その後の資産寿命に悪影響が生じることがあります。
いわゆる「収益率配列リスク」です。
この問題自体は前著でも扱われていましたが、新著では退職後のポートフォリオや相場急落時の取り崩しという実践的なテーマに展開されています。
私自身、2019年に早期退職してからも株式を中心とした資産運用を継続しています。
退職したからといって、機械的に株式の保有割合を大幅に引き下げる必要があるとは考えていません。
ただし、運用資産をどのように生活資金へ転換していくかについては、資産形成期とは異なる視点が必要です。
④ インフレと認知症という現実的なリスク
第8章のインフレ、第10章の認知症も、新著の特徴をよく表しています。
資産の取り崩しを30年、40年という長期で考える場合、物価上昇の影響は無視できません。
仮に年率2%のインフレが30年間続けば、物価水準は約1.8倍になります。
現在の1000万円と30年後の1000万円では、購買力が大きく異なるわけです。
また、認知症についても、資産運用を長く続ける人ほど考えておく必要がある問題です。
本人が投資判断を行えなくなった場合、誰が資産を管理し、必要な生活費を確保するのか。
資産運用の成績だけでなく、家族による管理のしやすさや、金融資産の承継まで視野に入れる必要があります。
資産寿命を延ばすことと、本人が最後まで適切に資産を管理できることは、必ずしも同じではありません。
この点は、今後ますます重要になると感じます。
⑤ 最終章の「お金を使い切る」という勇気
そして、私が新著で特に注目したいのが、最終章です。
第12章のタイトルは、
「『お金を使い切る』という勇気――使ってこそ意味がある退職後の資産」
となっています。
資産形成に成功した人の中には、資産を増やすこと自体が目的になってしまう人も少なくないように思います。
しかし、お金を使わずに資産額だけを増やし続けることが、必ずしも人生の満足度を高めるとは限りません。
もちろん、将来の生活費や予期せぬ支出に備えることは必要です。
それでも、使うべき時期に使わず、結果的に多額の資産を残して人生を終えることが、本当に望ましいのか。
この問いは、資産形成を終えた人にとって非常に重要だと思います。
私自身のFIRE生活と重ねて考える
私は2019年に会社を早期退職し、以来、資産運用を続けながら生活しています。
退職後は、現役時代には難しかった海外旅行などにも積極的に時間とお金を使ってきました。
直近では107日間の世界一周クルーズも経験しました。
(参考)【完全保存版】夫婦で巡った107日間の地球一周。ピースボートVoyage122航海記まとめ【全寄港地&費用公開】
そして、興味深いことに、退職後は相応の金額を使ってきたにもかかわらず、資産運用が順調だったこともあり、資産額は退職時点より増加しています。
もちろん、今後も同じような市場環境が続く保証はありません。
ただ、私にとって重要なのは、資産額を最大化することではなく、資産を活用することで、自由に使える時間の価値を高めることです。
その意味で、野尻氏が提唱する「資産活用」という考え方には共感する部分が多くあります。
一方、私自身の実践は、必ずしも教科書的な資産取り崩しとは一致しません。
資産を運用し続けながら、必要な生活資金を確保し、旅行や趣味などに積極的に支出する。
年金収入が加われば、資産の取り崩し方も変わってきます。
また、資産の一部を証券担保ローンなどで流動化する方法も含め、私なりに資金繰りを工夫しています。
こうした経験を踏まえると、資産活用には万人に共通する唯一の正解があるわけではないと感じます。
大切なのは、自分自身の資産規模、年齢、家族構成、生活スタイル、そして何より、残された時間をどう使いたいかを踏まえて考えることでしょう。
前著を読んだ人も新著を読む価値はあるか
最後に、前著を既に読んでいる人にとって、新著を読む価値があるのかという点について。
私の答えは「ある」です。
ただし、前著と重複する内容もあります。
特に、定額取り崩しと定率取り崩しの違いや、運用を続けながら資産を取り崩すという基本的な考え方は共通しています。
したがって、前著を十分に理解している人にとっては、新著の前半には既視感があるかもしれません。
それでも、インフレ、相場急落、認知症、資産が減ることへの心理的な抵抗など、実際に資産を取り崩す段階で直面する問題が整理されている点は評価できます。
特に、退職後の生活が長期化する中で、資産運用の知識だけでは解決できない問題が増えてくることを改めて認識させられました。
そして、最終章の「お金を使い切る」という勇気。
これは、私自身がこれからの人生で実践していきたいテーマでもあります。
お金を増やす技術だけでなく、お金を上手に使う技術も身につける。
資産形成を終えた人、あるいはFIREを実現した人にとって、ぜひ考えておきたいテーマです。
前著を読んだ人にはその続編として、まだ読んでいない人には資産形成の先にある世界を知るための一冊として、紹介したいと思います。

posted with ヨメレバ
野尻哲史 日経BP 日本経済新聞出版 2025年06月18日頃
Kindleで検索
I hope you like it.